物価高や老後資金への不安から、「年金を増やしたい」と考える人は年代を問わず増えています。
実は、年金は 今からでも増やせる方法が複数あり、50代・60代でも十分に間に合います。
年金の増やし方は、加入している制度(国民年金か厚生年金)やこれまでの保険料の納付状況、今後の働き方によって異なります。
まずは、自分がどの年金制度に加入しているかを確認し、増やすための選択肢を整理することが第一歩です。
この記事では、まず現役時代の働き方別に受け取れる年金の種類を整理したうえで、「今から年金を増やすための10の具体策」をわかりやすく解説します。
【この記事でわかること】
・働き方によって変わる受け取る年金の種類
・国民年金(老齢基礎年金)を増やす4つの方法
・厚生年金(老齢厚生年金)を増やす2つの方法
・国民年金・厚生年金に共通の2つの増額方法
・私的年金の活用して年金を増やす2つの方法
・年金の増やし方についてのFAQ
将来受け取る年金の種類を確認する
まずは自分がどの年金制度に加入しているかを把握しましょう。
【現役時代の働き方と受け取れる年金の種類】
| 現役時代の働き方 | 加入する年金制度 | 老後に受け取る年金 |
|---|---|---|
| 自営業・農業・漁業・学生・アルバイト・無職の人 (第1号被保険者) | 国民年金 | 老齢基礎年金 |
| 会社員・公務員 (第2号被保険者) | 国民年金+厚生年金(または共済組合など) | 老齢基礎年金+老齢厚生年金 |
| 専業主婦(夫) (第3号被保険者) ※会社員・公務員(第2号被保険者)に扶養される20歳以上60歳未満の配偶者 | 国民年金 | 老齢基礎年金 |
公的年金には「国民年金」と「厚生年金」があります。
「国民年金」は、日本に住む20歳から60歳未満の人が加入する制度で、自営業、農業・漁業、学生、無職の人など会社や組織に属さない人(第1号被保険者)はこの国民年金に加入します。国民年金のみに加入する場合、将来受け取れるのは「老齢基礎年金」のみです。
また、会社員や公務員に扶養されている専業主婦(主夫)(第3号被保険者)も基本的に国民年金のみに加入するので、将来「老齢基礎年金」を受け取ります。
一方「厚生年金」は、会社員や公務員(第2号被保険者)が、国民年金に加えて加入する制度です。厚生年金に加入している方は、将来「老齢基礎年金」に加えて「老齢厚生年金」も受け取れます。
なお、自営業や専業主婦(主夫)の方でも、会社員やアルバイトなどで厚生年金に加入していたことがある場合は、国民年金に加えて、加入期間に応じた「老齢厚生年金」も受け取れます。
自分の受け取れる公的年金を確認したうえで、それぞれの年金についての増やす方法を確認しましょう。
国民年金(老齢基礎年金)を増やす4つの方法
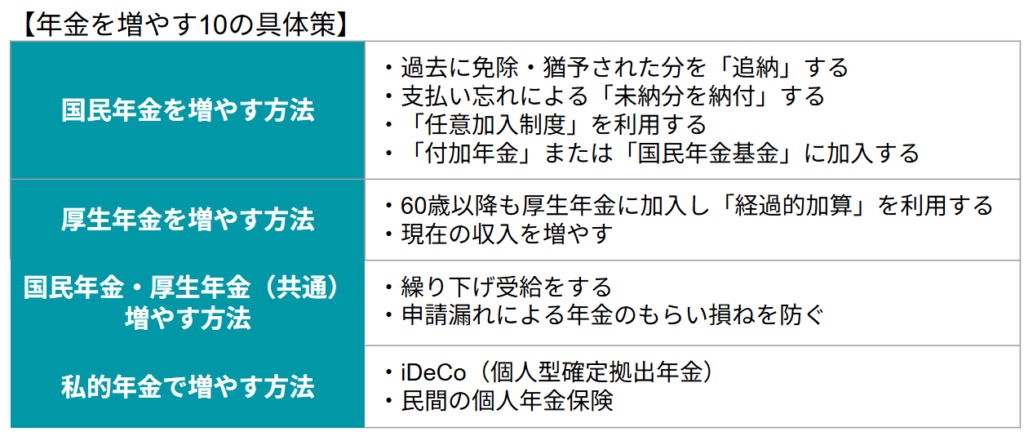
国民年金にもとづく老齢基礎年金の受給額を増やすには、次の4つの方法があります。
- 過去に免除・猶予された分を「追納」する
- 支払い忘れによる「未納分を納付」する
- 「任意加入制度」を利用する
- 「付加年金」または「国民年金基金」に加入する
なお、国民年金を増やす方法の一つに「繰り下げ受給」がありますが、これは後述する「国民年金(老齢基礎年金)・厚生年金(老齢厚生年金)共通の増やし方」の章で解説します。
詳しく見ていきましょう。
過去に免除・猶予された分を「追納」する
過去に国民年金保険料の納付を免除・猶予された場合には、その分を「追納」すると将来の受取額を増やせます。
国民年金の保険料の納付期間は、原則として20歳から60歳までの40年間(480ヶ月)です。
この40年間すべてを納めると、65歳から「満額」の老齢基礎年金を受け取れますが、未納期間があると、その分だけ生涯にわたって受け取る年金額が減ってしまいます。
こうした場合、過去に保険料の支払いを免除・猶予されていた分を後から納める「追納」を利用すると、減額を防げます。
たとえば、過去に1年間の全額免除を受けている場合、未納のままだと、将来受け取る年金は年間1万円の減額となりますが、追納すれば、年額1万円を取り戻せます。
追納には期限がある!
なお、追納には期限がある点に注意しましょう。
追納が可能なのは、追納の承認を受けた月の前に遡って10年以内です。
期限を過ぎると納められなくなるため、早めの手続きが大切です。
支払い忘れによる未納分を納付する
免除や猶予でなく、単なる支払い忘れによる未納分についても、放置するより納付した方が将来の年金受取額を増やせます。
単なる支払い忘れによる未納分は、納付期限から2年以内であれば納付が可能です。
支払い忘れにより1年間未納が続くと年間約2万円の減額となり、免除・猶予のケースよりも減額幅が大きくなるため注意しましょう。
納付期限から2年を過ぎると時効により納付できなくなるため、早めの手続きが大切です。
「任意加入制度」を利用する
国民年金は原則として20歳から60歳までの40年間保険料を納めますが、もし60歳時点で、保険料の納付期間が40年に満たない場合は、「国民年金の任意加入制度」を利用して年金額を増やすことも可能です。
任意加入は、60〜65歳で老齢基礎年金の受給資格期間(納付・免除期間の合計が10年間以上)を満たしていない人や、納付期間が40年に満たずに年金額を増やしたい人が利用できます。任意加入によって保険料を納めることで、年金受給の資格を得たり、将来の老齢基礎年金を満額に近づけたりできます。
原則65歳までの利用ですが、受給資格期間を満たしていない場合は70歳まで加入できる特例もあるので活用しましょう。
「付加年金」あるいは「国民年金基金」に加入する
自営業者やフリーランスなどの国民年金第1号被保険者は、「付加年金」や「国民年金基金」に加入することで、将来受け取る年金額をさらに増やせます。
それぞれの制度概要は次のとおりです。
【付加年金】
国民年金の保険料に月額400円の付加保険料を上乗せして納めることで、将来受け取る年金額を増やせる制度。
上乗せされる年金額は「200円 × 付加保険料を納めた月数」で計算されます。
たとえば、50歳から59歳までの10年間にわたり、毎月400円の付加保険料を納めた場合、65歳以降に「200円 × 120カ月=24,000円」が年額で加算されます。50歳~59歳の間に支払う追加保険料の総額は「400円 × 120カ月=48,000円」のため、約2年で元が取れます。
なお、付加年金は定額のため、通常の年金と異なり物価変動などによる増額・減額はありません。
【国民年金基金】
国民年金基金は、自営業者やフリーランスなど国民年金の第1号被保険者が、国民年金(老齢基礎年金)に上乗せして加入できる公的な年金制度です。
生涯にわたり受け取れる終身年金で、受け取れる金額は加入時の年齢や選択プランによって決まります。
たとえば、35歳からの加入の場合、最大で月10万円の終身年金を上乗せできます。
掛金は全額所得控除の対象となるため、節税効果もあります。
なお、付加年金と国民年金基金は併用できません。 どちらが自分に合っているかを比較して選びましょう。
厚生年金(老齢厚生年金)の受給額を増やす2つの方法
厚生年金にもとづく「老齢厚生年金」を増やす方法には、主に次の2つがあります。
- 60歳以降も厚生年金に加入し「経過的加算」を利用する
- 現在の収入を増やす
順に見ていきましょう。
60歳以降も厚生年金に加入し「経過的加算」を利用する
60歳を過ぎても会社員として働き厚生年金に加入する場合は、「国民年金の任意加入」をしなくても、厚生年金の「経過的加算」によって、国民年金の未納・不足分を補い、将来の受け取り額を増やすことができます。
厚生年金に加入している人は、年金の1階部分である「国民年金(老齢基礎年金)」も同時に納付するため、60歳以降も厚生年金に加入すれば、国民年金の不足期間が自動的に埋まります。
この経過的加算により、通算で40年間の国民年金の納付ができれば、老齢基礎年金の「満額」が生涯にわたって受給できます。
なお、60歳以降も働く場合には、年金の一部あるいは全額について支給停止になる場合もあるため、後述するFAQの「Q3.働き続けると年金が減らされるというのは本当?」も参考にしてください。
現在の収入を増やす
現在の収入を増やすことも将来受け取る老齢厚生年金を増やすのに役立ちます。
厚生年金は、給与や賞与などの収入に応じて保険料が決まり、その保険料の額に応じて将来受け取る年金額も決まります。つまり、現役時代の収入が高いほど、将来の老齢厚生年金も増える仕組みです。
収入を増やすには、昇進・昇給を目指す、成果を出して賞与アップを狙うなどの方法があります。
副業で収入を増やす場合の注意点
副業で収入を増やそうと考える方もいるでしょう。
しかし、厚生年金に加入しない「業務委託」や「投資」で得た収入は、将来の年金額には反映されません。
一方、副業先でも社会保険の加入要件を満たして厚生年金に加入した場合は、二重加入によって将来の年金額を増やすことが可能です。
ただし、本業・副業それぞれで社会保険料を支払う必要があるため、手取り(可処分所得)が減るなどのデメリットもあります。
働き方を選ぶ際は、年金増額の効果と負担のバランスを考慮しましょう。
国民年金(老齢基礎年金)・厚生年金(老齢厚生年金)共通の2つの増やし方
国民年金(老齢基礎年金)と厚生年金(老齢厚生年金)に共通の「年金を増やす方法」は次の2つです。
- 繰り下げ受給をする
- 申請漏れによる年金のもらい損ねを防ぐ
それぞれ詳しく見ていきましょう。
繰り下げ受給をする
年金の「繰り下げ受給」を利用すると、将来受け取る年金額を増やすことができます。
「繰り下げ受給」とは、年金の受け取り開始時期を65歳より遅らせる制度です。
受け取りを遅らせた分、年金額は1ヶ月ごとに0.7%ずつ増額され、この増額は一生涯続きます。
たとえば、65歳から70歳まで受け取りを5年間遅らせると42%(5年×12か月×0.7%)の増額が可能です。
さらに75歳まで遅らせると、最大で84%の増額が見込めます。
繰り下げ受給の特徴は、老齢基礎年金と老齢厚生年金のどちらか一方だけを繰り下げられる点です。繰り上げ受給の場合は両方を同時に早める必要がありますが、繰り下げ受給では、たとえば「老齢基礎年金は65歳から受け取り、老齢厚生年金だけを70歳まで遅らせる」という選択も可能です。
この制度のメリットは、長生きするほど生涯で受け取る年金総額が増える可能性があることです。一方で、繰り下げた期間は年金を受け取れないため、その間の生活費を貯蓄などでまかなう必要があります。また、想定より早く亡くなった場合には、結果的に受け取る総額が少なくなるリスクもあります。
なお、繰り下げ受給を利用する場合、次の7つの注意点があります。
「こんなはずではなかった」ということのないよう、チェックしておきましょう。
1)元が取れるのは長生きした場合
2)増額分に応じて税・社会保険料負担も増え、手取りは減ることも
3)加給年金・振替加算が受け取れない場合がある
4)在職老齢年金の支給停止期間は繰り下げに含まれない
5)遺族年金を受け取る権利がある場合は繰り下げに制限がある
6)繰り下げ期間中に亡くなると増額は反映されない
申請漏れによる年金のもらい損ねを防ぐ
年金は受給資格があっても、申請手続きをしなければ受給できません。忘れずに申請するようにしましょう。
老齢基礎年金や老齢厚生年金など、ほとんどの人が申請する年金は通知を見落としにくいものですが、中には申請を忘れがちな年金もあります。
代表的な例は以下の通りです。
加給年金
厚生年金に20年以上加入している人が65歳になった時点で、65歳未満の配偶者、または18歳未満の子(もしくは20歳未満の障害のある子)を扶養している場合に支給される給付
振替加算
加給年金の対象となっている配偶者が65歳以上となり、自分自身の年金(老齢基礎年金)の受給を開始する際に、夫の加給年金が終了する代わりとして配偶者の年金に一生涯上乗せされる給付
特別支給の老齢厚生年金
1961年4月1日以前生まれの男性、1966年4月1日以前生まれの女性が、65歳になる前に受け取れる厚生年金の一部
未支給年金
年金受給者が亡くなった時点でまだ支払われていない年金のこと。年金は2ヶ月分をまとめて後払いする仕組みのため必ず発生し、亡くなった受給者と生計を同じくしていた遺族が受け取れる
申請漏れによる「もらい損ね」を防ぐことも、年金を増やすための重要なポイントです。 年金事務所や日本年金機構の公式サイトで、自分が該当する給付がないかを定期的に確認しておくと安心です。
私的年金の増やし方
公的年金だけでなく、私的年金を活用して将来の備えを強化する方法もあります。
代表的なのは次の2つです。
- iDeCo(個人型確定拠出年金)
- 民間の個人年金保険
それぞれ詳しく見ていきましょう。
iDeCo(個人型確定拠出年金)
iDeCo(イデコ、個人型確定拠出年金)は、自分で掛金を拠出し、自分で運用する私的年金制度です。自営業の方も会社員の方も活用でき、将来の年金資産を形成しながら税制優遇を受けられるのが大きなメリットです。
20歳以上65歳未満のすべての方が加入でき、掛金は月額5,000円から1,000円単位で自由に設定できます。ただし、職業(会社員、自営業、公務員など)によって毎月の上限額は異なります。
このiDeCoには「掛金が全額所得控除」「運用益非課税」「受取時に公的年金控除や退職所得控除の適用可能」という3つのメリットがあります。
一方、注意点は、原則として60歳まで引き出すことができないことです。また、元本保証型の商品もありますが、投資信託などを選んだ場合は元本割れのリスクがあります。
民間の個人年金保険
公的年金やiDeCoに加えて、民間の保険会社が提供する個人年金保険を利用する方法もあります。
これにより、老後資金を計画的に準備し、結果的に「自分にとっての年金」を増やすことができます。
代表的な種類は次の2つです。
- 「個人年金保険」:一定期間保険料を払い込み、あらかじめ定めた年齢から年金を受け取る仕組みの保険
- 「変額個人年金保険」:運用の成果によって将来受け取る年金額や解約返戻金が変動するタイプで。投資性が高く、リターンもリスクも大きい。
これらの保険を活用することで、計画的に老後資金を積み立てることができるほか、条件を満たせば「個人年金保険料控除」の対象となり、所得税や住民税の負担を軽減できる場合もあります。
ただし、商品によっては手数料がかかり、インフレに弱いなどのデメリットもあります。自分のライフプランやリスク許容度に合ったものを選ぶことが大切です。
FAQ
Q1. 年金以外の方法で老後資金や生涯収入を増やすには?
A1. 年金以外でも、たとえば次のような方法で老後資金を増やせます。
1.つみたてNISAなどの少額投資を活用する
少額から始められる長期・積立・分散投資で、運用益が非課税になる制度です。
2.定期預金や積立預金で安全に備える
元本保証があり、確実に貯めたい人に向いています。
3.保険型の資産形成を検討する
終身保険や養老保険など、保障と貯蓄を両立できる商品もあります。
4.不動産投資やリース収入で資産を増やす
家賃収入や売却益を得られる可能性がありますが、維持費や空室リスクに注意が必要です。
5.自分に合った資産形成の組み合わせを考える
年金・投資・貯蓄・保険などを組み合わせることで、より安定した老後資金を築けます。
参考:金融庁「資産形成の基本」
Q2. 繰り下げ受給は何歳まで生きれば元が取れるの?
A2. 一般的に、
・70歳まで繰り下げた場合は約82歳
・75歳まで繰り下げた場合は約87歳
まで生きれば「元が取れる」といわれています。
【計算イメージ】
繰り下げ受給では、65歳から受給開始を遅らせることで1ヶ月ごとに年金額が0.7%増額されます。
上限は75歳までで最大で+84%(120ヶ月分の繰り下げ)となります。
1)70歳まで繰り下げる場合
70歳まで繰り下げると、受け取る年金額は+42%(=0.7%×60ヶ月分)となります。
65歳に受給を開始した場合、仮に年額100万円受け取れたとすると、70歳からは142%の142万円受け取れる計算です。
65歳から70歳までの5年分に相当する500万円を受け取っていない代わりに、1年42万円ずつ多く受け取るわけですから、500万円÷42万円=11.9年、つまり81.9歳(=70歳+11.9年)以上生きれば、元が取れる計算です。
2)75歳まで繰り下げる場合
75歳まで繰り下げると、受け取る年金額は+84%(=0.7%×120ヶ月分)となります。
65歳に受給を開始した場合、仮に年額100万円受け取れたとすると、70歳からは184%の184万円受け取れる計算です。
65歳から75歳まで10年分に相当する1,000万円を受け取っていない代わりに、1年84万円ずつ多く受け取るわけですから、1,000万円÷84万円=11.9年、つまり86.9歳(=75歳+11.9年)以上生きれば、元が取れる計算です。
Q3. 働き続けると年金が減らされるというのは本当?
A3. はい。年金支給が停止、減額される場合もあります。
60歳以降も働き続ける場合には、年金の一部あるいは全部が停止する可能性もあります。具体的には、次の点に注意しましょう。
👉「在職老齢年金制度」による支給停止
働きながら年金を受け取る場合、給与と年金の合計額によっては「在職老齢年金制度」により、年金の一部または全額停止されることがあります。
「在職老齢年金制度」とは、年金と給与の総額が一定額を超えると年金が減額・停止される仕組みです。
2026年4月の改正で基準額は月65万円に引き上げられ、給与・賞与と年金の合計が月65万円を超えると支給停止となる可能性があります。
👉「高年齢雇用継続基本給付」による支給停止
60歳以降の賃金が低下した場合に受け取れる「高年齢雇用継続基本給付(※)」を受給すると、年金が一部停止される場合があります。
※60歳到達時点に比べて賃金が75%未満に低下した状態で働き続ける60歳以上65歳未満の一定の一般保険者の方に支給される給付
👉「失業給付」による支給停止
さらに、次の仕事が見つかるまで「失業給付(失業保険)」を受給する65歳未満の方は、受給期間中、年金が一時的に全額停止されます。(なお65歳以上の場合は、失業給付と老齢厚生年金の両方を受け取れます)
働き方を選ぶ際は、給与・年金・給付金のバランスを具体的にシミュレーションし、メリット・デメリットを踏まえて判断することが大切です。
参考:厚生労働省「雇用保険と年金の併給調整について」
Q4. 50代からでも年金を増やせるの?
A4. はい。50代からでも年金を増やすことは可能です。
追納や任意加入制度の利用、60歳以降の厚生年金加入、付加年金、繰り下げ受給、私的年金(iDeCo・個人年金保険)の活用など、今からできる方法はいくつもあります。
「もう遅い」と諦めず、まずは自分の加入状況を確認し、できることから始めてみることがおすすめです。
まとめ
年金は、今からでも増やすことができます。 国民年金・厚生年金に共通する方法に加えて、50代・60代からでも取り組める制度もあり、年齢にかかわらず選択肢は十分にあります。
年金を増やす方法を検討するためにも、まずは 自分の年金記録(加入状況・納付状況・将来の見込み額)を確認することが第一歩 です。
現状を把握することで、追納や任意加入、厚生年金への加入期間の見直し、繰り下げ受給、私的年金の活用など、どの対策が自分にとって効果的かが明確になります。
できることを一つずつ積み重ねることで、将来の年金額を着実に増やしていくことができるでしょう。