「亡くなった親にかかった医療費は、医療費控除の対象になるの?」
「亡くなった親の医療費を支払ったけど、これは誰の確定申告で控除できるの?」
こんな疑問をお持ちではないでしょうか。
亡くなった親にかかった医療費については、一定の条件を満たせば医療費控除を受けられます。
ただし、「誰が」「いつ」医療費を支払ったかによって、控除できる人や申告方法が異なるため注意が必要です。
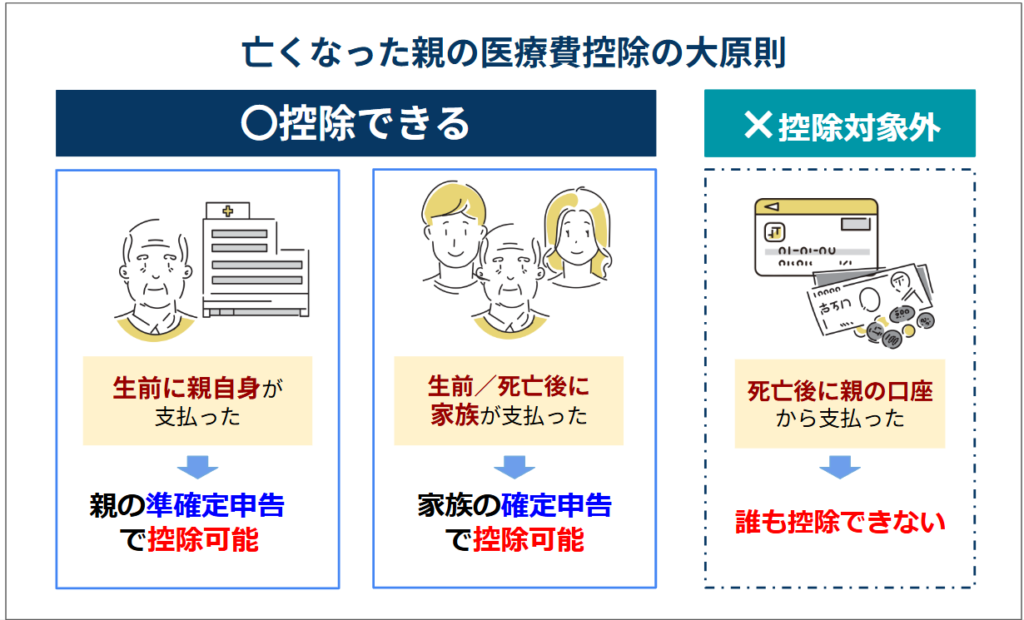
まず、親が生前に自分で支払った医療費は、亡くなった方の確定申告である準確定申告で医療費控除の対象となります。
一方、亡くなった親と生計を一にしていた家族が、その親の医療費を支払った場合は、家族自身の確定申告で医療費控除を受けられます。
しかし、親の死後に親の預金口座や現金から支払った場合は、原則として誰の医療費控除にもなりません。
このように、医療費を支払うタイミングや支払った人によって取扱いが変わるため、誤った方法で申告しないことが大切です。
この記事では、亡くなった親の医療費が医療費控除の対象となるケースや、控除を受けられないケース、申告時の注意点についてわかりやすく解説します。
また、「実際どのくらい税金が戻るのか気になる」という方のために、医療費控除による還付額の目安についても紹介します。ぜひ、最後までご覧ください。
【この記事でわかること】
・亡くなった親の医療費控除ができる2つのケース
・医療費を支払っても還付を受けられない5つのケース
・医療費控除で戻る税金の目安
亡くなった親の医療費控除ができる2つのケース
冒頭でも触れた通り、亡くなった親の入院費や治療費などの医療費について、「医療費控除」ができるかどうかは、いつ・誰が支払ったかによって異なります。
制度上、医療費控除ができるケースは次の2つです。
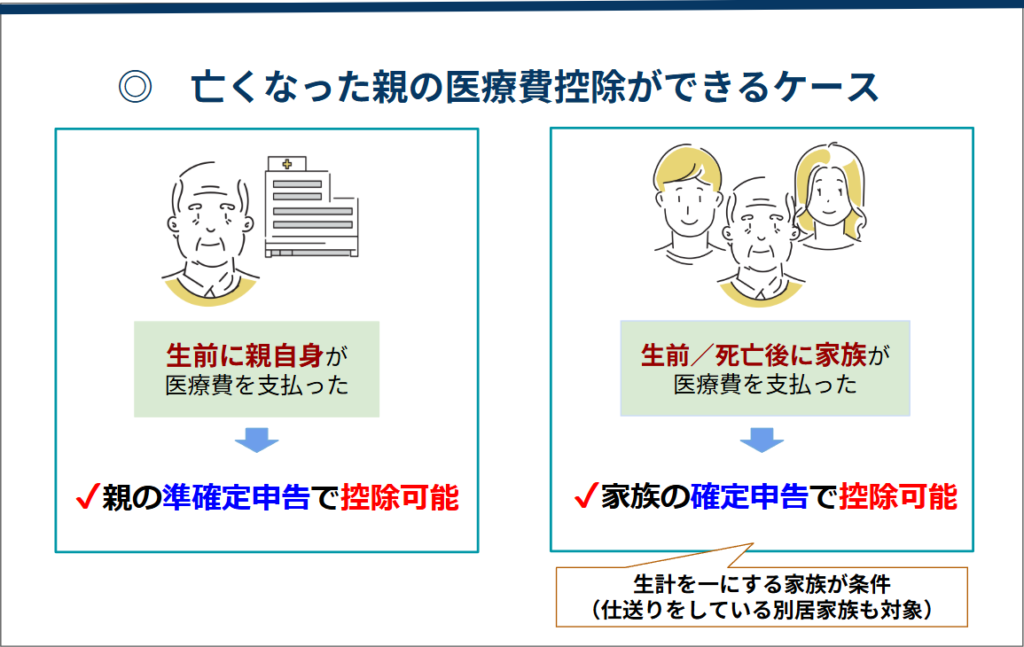
それぞれの内容と手続きは次の通りです。
死亡前に、亡くなった親自身が支払った場合
親が生前に自分で支払った医療費は、亡くなった親の確定申告(準確定申告)において、医療費控除の対象となります。
その年の医療費控除の対象となるのは、その年に実際に支払われた医療費のみです。死亡年の1月1日から死亡日までに支払った医療費が控除の対象です。
なお、死後に親の口座や現金で医療費が支払われた医療費については、本人が支払ったとは見なされないため、控除対象外となる点に注意しましょう。
亡くなった親の確定申告は「準確定申告」と呼ばれ、手続きは相続人が行います。
手続きの概要は下記の通りです。
| 項目 | 内容 |
|---|---|
| 手続き | 準確定申告 |
| 確定申告の提出先 | 亡くなった方(被相続人)の死亡当時の住所地を管轄する税務署 |
| 申請者 | 相続人 (相続人が複数の場合、連署で提出か各相続人が別々に提出してもよい) |
| 申告期限 | 死亡日の翌日から4か月以内。 ただし、還付申告の場合は、翌年1月1日から5年以内。 |
| 提出書類 | ・準確定申告書 ・準確定申告書付表 ・医療費控除の明細書 ・還付金受領に関する委任状(準確定申告用) |
| 5年間保管が必要な書類 | (税務署への提出は不要。 ただし、申告書作成時に必要で、税務署から問い合わせがあった場合に備えて保管しておく必要がある) ・源泉徴収票 ・控除証明書(保険料を支払っていた場合) ・医療費の領収書 |
準確定申告の期限は、給与所得や年金収入以外の所得があるなど、申告義務がある場合は死亡日の翌日から4か月以内です。一方、もともと申告義務がなく、医療費控除による税金の還付を受けるためだけに還付申告を行う場合、期限は翌年1月1日から5年間です。
生前/死亡後に家族が支払った場合
亡くなった親と生計を一にしていた家族が医療費を支払った場合、支払った家族自身の確定申告で医療費控除を受けられます。
「生計を一にする」とは、日常の生活費を共有している状態を指します。同居している家族であれば、通常は該当しますが、同居していなくても、次のようなケースでは「生計を一にしている」とみなされます。
・親の生活費や療養費などを継続的に送金している
・休暇中などに親のもとで生活している
一方で、普段から仕送りをしていない別居の家族が、一時的に医療費を立て替えただけの場合は、「生計を一にしている」とはみなされず、医療費控除の対象外となる可能性があります。
なお、医療費控除が受けられない場合でも、立て替えた費用は相続税の計算時に「債務控除」として相続財産から差し引けるため、結果的に相続税額を抑えられる場合があります。
家族が支払った場合の手続きの概要は次の通りです。
| 項目 | 内容 |
|---|---|
| 手続き | 確定申告 |
| 確定申告の提出先 | 本人の住所地を管轄する税務署 |
| 申請者 | 医療費を支払った本人 |
| 申告期限 | 翌年2月16日~3月15日(※土日・祝日の場合は翌平日) ただし、還付申告の場合は、翌年1月1日から5年以内。 |
| 提出書類 | ・確定申告書 ・医療費控除の明細書 |
| 5年間保管が必要な書類 | (税務署への提出は不要。 ただし申告書作成時に必要で、税務署から問い合わせがあった場合に備えて保管しておく必要がある) ・源泉徴収票 ・控除証明書(保険料を支払っていた場合) ・医療費の領収書 |
医療費を支払っても還付を受けられないケース5つ
亡くなった親の医療費控除ができる場合でも、必ずしも還付が受けられるとは限りません。
次の場合は、医療費を支払っていても還付が期待できないケースです。
手続きの労力を無駄にしないためにも、事前に該当するケースがないかチェックしておきましょう。
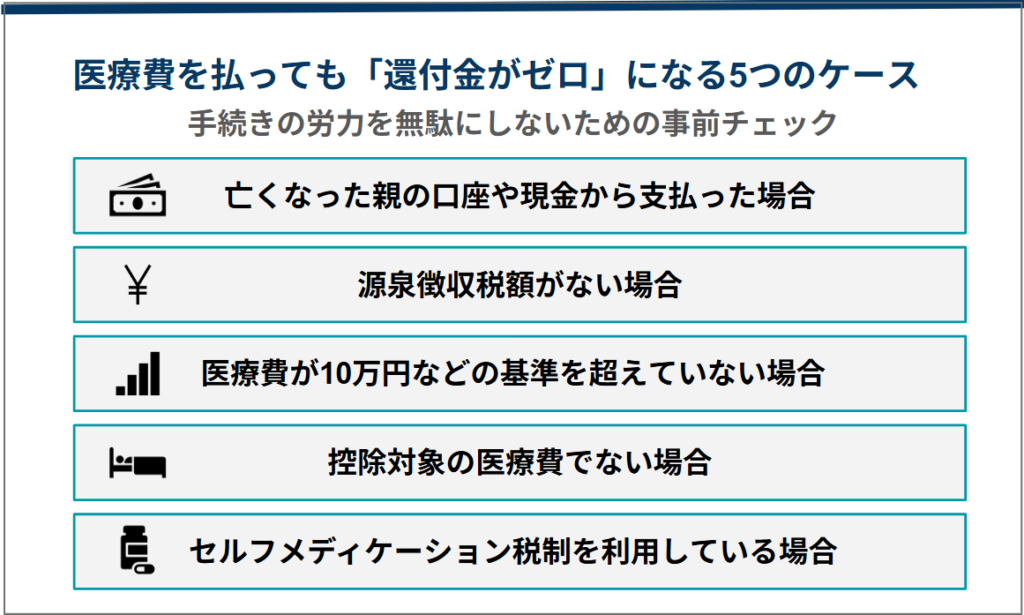
亡くなった親の口座や現金から支払った場合
繰り返しになりますが、親の死亡後に、親名義の口座や現金から医療費を支払った場合は、医療費控除の対象にはなりません。
たとえ親名義の資金で支払ったとしても、本人がすでに亡くなっているため「本人が支払った」とは認められないためです。したがって、親の準確定申告で医療費控除を適用することはできません。
この場合、相続財産を使って支払ったことになりますが、相続人の誰の医療費控除にも該当しない点に注意が必要です。
源泉徴収税額がない場合
亡くなった親の源泉徴収税額が0円の場合、医療費控除を申告しても所得税の還付はありません。
医療費控除は、納めた所得税を減らす制度です。そのため、もともと所得税を納めていない場合は、還付される税金もありません。
また、亡くなった親には翌年の住民税が課税されないため、住民税の軽減メリットもありません。
ただし、親の医療費を実際に負担した家族が自分の確定申告で医療費控除を申告する場合は、翌年の住民税が軽減される可能性があります。
源泉徴収税額とは
給与や年金からあらかじめ差し引かれて納めた所得税のことです。源泉徴収票の「源泉徴収税額」で確認できます。
医療費が10万円などの基準を超えていない場合
医療費の合計額が、10万円(総所得金額の合計が200万円未満の方は所得金額の5%)を超えていない場合は、医療費控除の対象とはなりません。
確定申告における医療費控除では、支払った医療費全てが控除対象となるわけではありません。
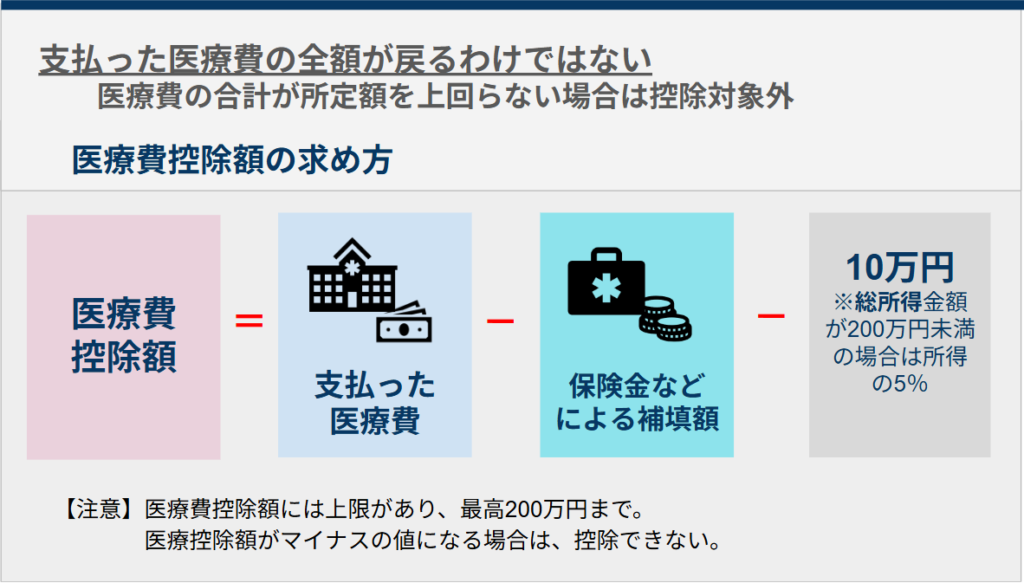
1年間に支払った医療費の合計額から、保険金などで補てんされた金額、さらに10万円あるいは所得金額の5%を差し引いた金額が「医療費控除額」となります。
たとえば、1年間に支払った医療費の合計が15万円で、保険金などによる補てん額が1万円の場合は、下記の通り、医療費控除額はゼロ円となり、医療費控除はできません。
医療費控除額 = 15万円 - 5万円 - 10万円(総所得が200万円以上の場合)= 0円
なお、医療費控除額には上限があり、最高200万円です。200万円以上は控除できません。
医療費として認められない場合
支払った医療費が、控除対象の医療費と認められない場合もあります。その場合は、医療費控除ができません。
「医療費」といっても、医療費控除の対象となるのは、病状などに応じて一般的に支出される水準を著しく超えない範囲の金額とされています。
たとえば、死亡診断書の費用や本人の都合で個室に変更した際の差額ベッド代、医師への謝礼などは、医療費控除の対象とは認められません。
以下に、医療費控除の対象となるもの・ならないものの具体例を示しますので、利用を検討する際には注意しましょう。
| ◎医療費に含まれるもの | ×医療費に含まれないもの |
|---|---|
| ・診療費や治療費 ・治療に必要な医薬品の購入費 ・入院費用(差額ベッド代は原則除く) ・医療用器具の購入・レンタル費 ・医師が必要と認めた場合のおむつ代(証明書が必要) ・病院・介護施設などで受ける人的役務の費用 ・あん摩・マッサージ・はり・きゅう・柔道整復の治療費 ・保健師・看護師・家政婦などによる療養上の世話の費用 ・介護福祉士などによる喀痰吸引・経管栄養の費用 ・介護保険サービスの一定の施設・居宅サービスの自己負担額 ・診療・治療のための通院費(タクシー・自家用車の費用は原則対象外) ・義手・義足・松葉杖・補聴器・義歯・眼鏡などの費用 ・障害者福祉法等に基づく診療相当の費用 | ・死亡診断書の費用 ・医師や看護師への謝礼 ・本人や家族の都合で個室に入院した際の差額ベッド代 ・タクシー代(公共交通機関が利用できない場合を除く) ・自家用車での通院にかかるガソリン代・駐車料金 ・健康診断の費用 ・治療に直接必要としない 近視・遠視用の眼鏡や補聴器などの購入費 ・親族に支払う療養上の世話の対価や謝礼 ・疾病予防・健康増進目的の費用(予防接種、サプリメント等) ・介護保険サービスの自己負担額のうち、日常生活の支援を中心とするサービスや福祉用具のレンタル費用など |
参考:国税庁「医療費控除の対象となる医療費」 「医療費控除を受けられる方へ」
セルフメディケーション税制を利用している場合
セルフメディケーション税制を利用して医療費控除の特例を受けている場合、通常の医療費控除は併用できません。
セルフメディケーション税制とは、健康の保持増進・疾病予防のために自己または生計を一にする家族のために年間12,000円を超える対象医薬品を購入した場合に受けられる医療費控除の特例です。
この制度と通常の医療費控除はどちらか一方のみ利用できるため、申告時にはどちらを適用するか選択する必要があります。
医療費控除でいくら戻るのか
医療費控除を受けると、その年の所得税と翌年の住民税が軽減される可能性がありますが、「実際、いくら戻るの?」と気になる方は多いでしょう。
場合によっては、控除のための手間に対して割が合わない額しか戻ってこない場合もあるため、事前に目安を把握しておくことは大切です。
医療費控除による節税額は、医療費控除額や所得によって異なりますが、おおよその目安は次のとおりです。
- 所得税の軽減額:医療費控除額 × 所得税率
- 住民税の軽減額:医療費控除額 × 10%
以下では、それぞれの計算方法や注意点について紹介します。
医療費控除で軽減できる所得税額の目安
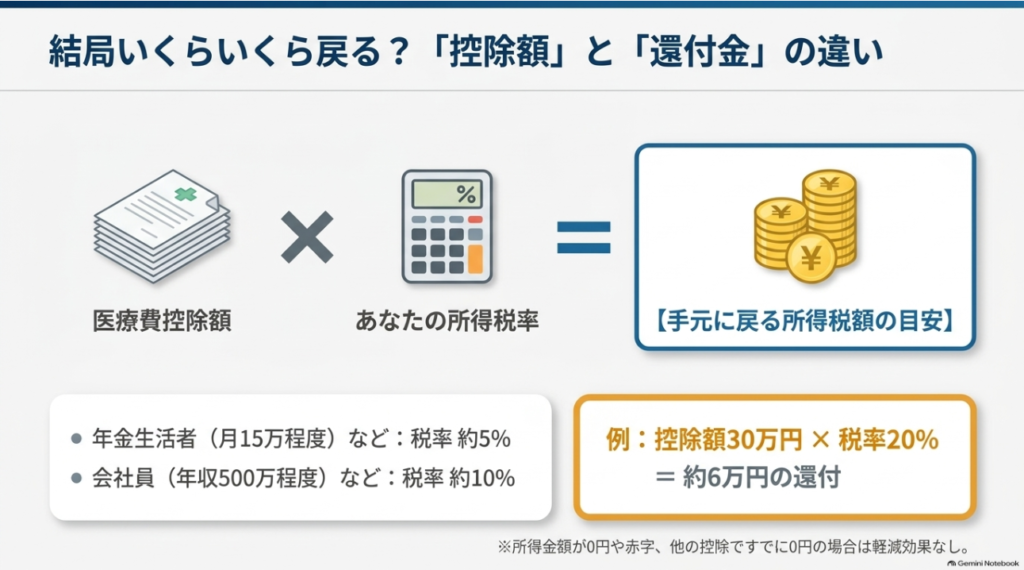
医療費控除によって軽減できる所得税額の目安は、次の計算式で求められます。
軽減される所得税額の目安 = 医療費控除額 × 所得税率
医療費控除は税額そのものを直接減らす制度ではなく、課税対象となる所得を減らす「所得控除」です。
そのため、実際に軽減される所得税額は、医療費控除額に本人の所得税率を掛けて計算します。
たとえば、医療費控除額が30万円で、所得税率が20%の場合は、次のように計算できます。
👉30万円 × 20% = 6万円
この場合、所得税が約6万円軽減される見込みです。
所得税率はその年の所得に応じて決まります。目安として、月15万円ほどの年金収入のみで生活している方であれば所得税率はおおむね5%、会社員などで年収500万円ほどの方はおおむね10%です。
(※所得税率については、下記の参考欄も参照してください)
【注意点】
次のようなケースでは、医療費控除による税額の軽減効果はありません。
・医療費控除を適用する前の所得金額が0円または赤字の場合
・配偶者控除や社会保険料控除など他の所得控除を差し引いた結果、課税所得がすでに0円になっている場合
(参考)所得税率の目安
なお、所得税率は課税所得(年収などの全所得から所得控除などを差し引いた金額)に応じて決まります。
たとえば月15万円ほどの年金収入の方であれば「課税所得:1,000円から1,949,000円まで」の範囲に収まり、所得税率は5%となるケースが多いでしょう。会社員で年収500万円の方は、「課税所得:1,950,000円 から 3,299,000円の範囲に収まることが多く、その場合の所得税率は10%です。
| 課税される所得金額 | 所得税率 |
|---|---|
| 1,000円 から 1,949,000円まで | 5% |
| 1,950,000円 から 3,299,000円まで | 10% |
| 3,300,000円 から 6,949,000円まで | 20% |
| 6,950,000円 から 8,999,000円まで | 23% |
| 9,000,000円 から 17,999,000円まで | 33% |
| 18,000,000円 から 39,999,000円まで | 40% |
| 40,000,000円 以上 | 45% |
出典:国税庁「No.2260 所得税の税率」の一部を抜粋
医療費控除で軽減できる住民税額の目安
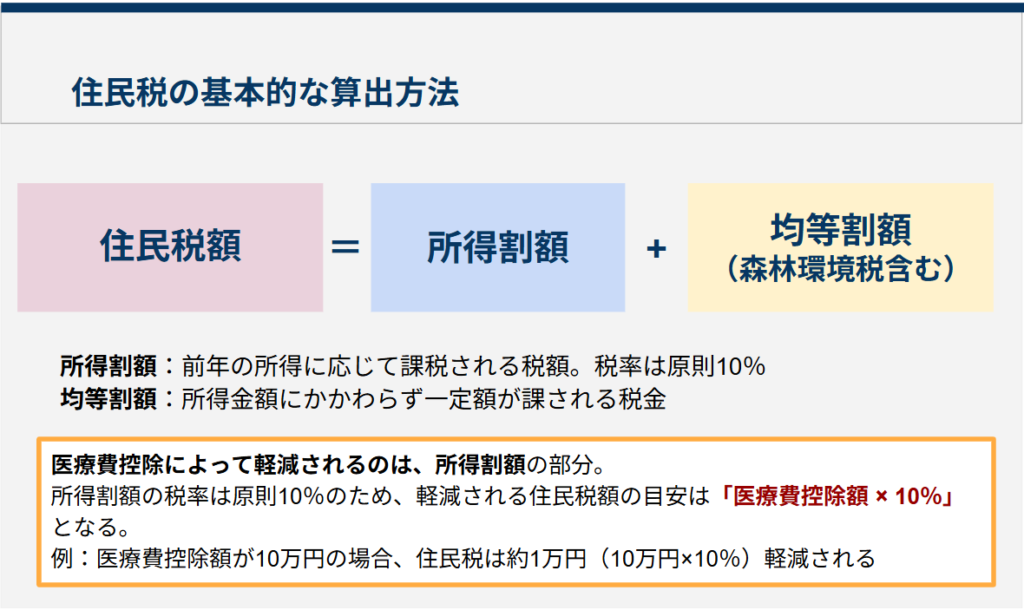
医療費控除で軽減される住民税額の目安は、「医療費控除額×10%」です。
住民税は自治体によって独自の増減税措置が設けられている場合がありますが、基本的には次のような全国共通の仕組みで計算されます。
住民税額 = 所得割額 + 均等割額(森林環境税含む)
所得割額とは、前年の所得に応じて課税される税額です。一方、均等割額は、所得金額にかかわらず一定額が課される税額です。
このうち、医療費控除によって軽減されるのは、所得割額の部分です。
所得割額の税率は原則10%であるため、医療費控除によって課税所得が減った分、住民税もおおむねその10%相当分が軽減されます。
たとえば、医療費控除額が10万円の場合、軽減される住民税は次のように計算されます。
👉10万円 × 10% = 1万円
この場合、住民税が約1万円軽減される見込みです。
FAQ
亡くなった親の医療費控除について、よくある疑問とその答えを解説します。
Q1. 病院の領収書の宛名は誰宛でもらうべき?
A1. 亡くなった親の医療費控除を行うには、医療費の領収書は支払った人(=申告をする人)の名前でもらいましょう。
なお、医療費控除の確定申告では領収書ではなく、「医療費控除の明細書」を添付すればOKです。医療費控除の領収書を添付する必要はありません。
ただし、内容確認のために、税務署から領収書の提示を求められる場合があるため、領収書は、確定申告期限から5年間は自宅で保管しておくこととなっています。
Q2. ふるさと納税と医療費控除は併用できないの?
A2. ふるさと納税と医療費控除は併用できます。ただし、次の点に注意が必要です。
・医療費控除のために確定申告を行う場合、「ワンストップ特例制度」が利用できなくなり、ふるさと納税についても確定申告が必要になる
・医療費控除で所得税や住民税の負担が軽減されると、その影響でふるさと納税の控除上限額が小さくなる場合がある
Q3.1年間の医療費が10万円を超えないと、医療費控除はできない?
A3. 控除する年の総所得金額等が200万円未満の方は、支払った医療費が「総所得金額×5%」を超えていれば、医療費控除を受けることができます。
たとえば、総所得金額等が150万円の方の場合、「総所得金額×5%」は150万円×5%=7万5,000円となります。年間の医療費が7万5,000円を超えていれば、超えた部分について医療費控除の対象となります。
まとめ
亡くなった親の医療費について医療費控除を受けられるのは、主に次のケースです。
・生前に亡くなった親本人が医療費を支払っていた場合は、親の準確定申告で手続き可能
・生前または死亡後に、亡くなった親の医療費を生計を一にしていた家族が支払った場合は、その家族自身の確定申告で手続き可能
ただし、医療費控除の申告ができたとしても、還付金がほとんど発生しないケースもあります。
そのため、申告にかかる手間や時間に見合わないことも少なくありません。
医療費控除の対象になるかどうかを確認するだけでなく、そもそも還付の対象となる源泉徴収税額があるのか、また、どの程度の還付金が見込めるのかを事前に確認したうえで、申告手続きを進めることがおすすめです。